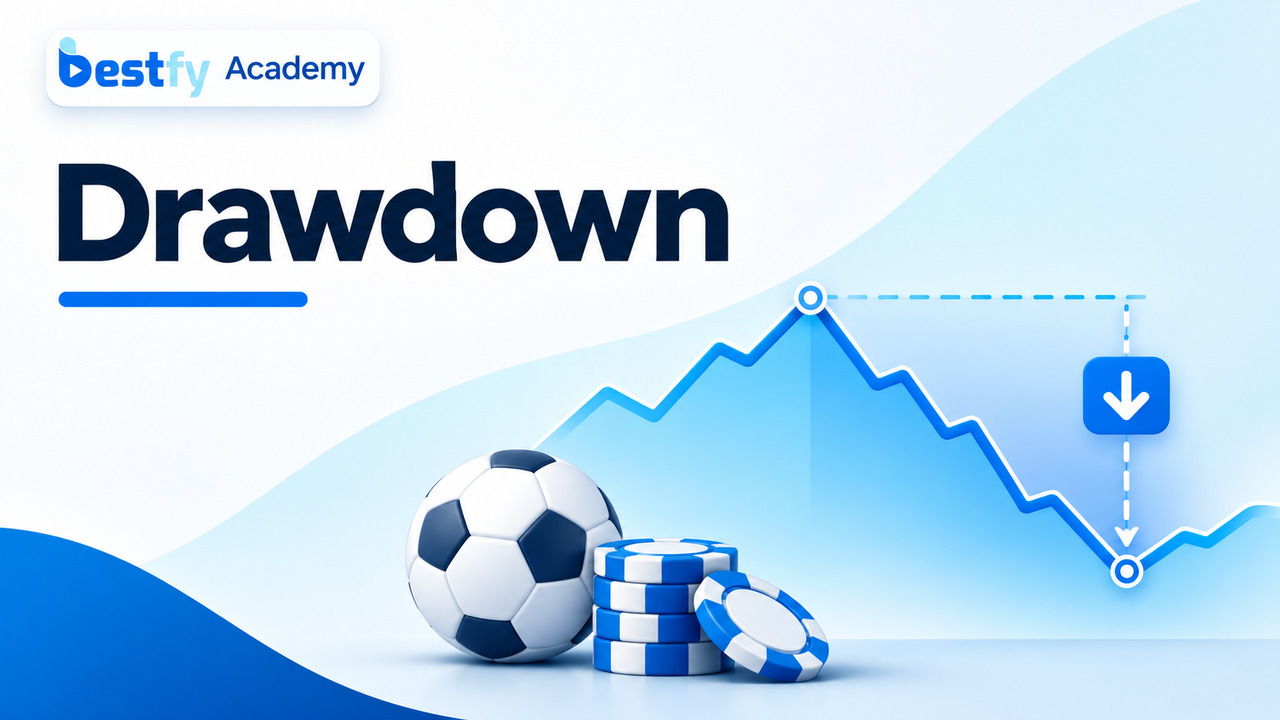
El drawdown es la caída del valor de una serie desde su máximo anterior hasta un punto posterior. Describe la profundidad de una pérdida acumulada respecto a un máximo, no la pérdida en una apuesta aislada ni una predicción del futuro.
Una caída necesita una referencia anterior
Imagina que el valor de un presupuesto de simulación sube a 108 unidades y después baja a 92. La caída no se calcula desde las 100 unidades originales, sino desde el máximo de 108 alcanzado antes de la observación: son 16 unidades. El drawdown puede expresarse en unidades absolutas (108 − 92 = 16) o como porcentaje del pico (16 / 108 × 100 ≈ 14,81 %). Debe aclararse cuál se usa.
Para una serie de valores V en orden temporal, el máximo hasta el instante t se escribe Mt = máximo de los V observados hasta t. La caída absoluta es Mt − Vt; la porcentual es (Mt − Vt) / Mt × 100, siempre que el pico sea positivo. El drawdown máximo del periodo es la mayor caída de todas las observadas en ese recorrido. A veces también interesa su duración, es decir, cuánto tarda la serie en recuperar el máximo previo, si lo hace.
Las observaciones deben utilizar la misma base: un saldo después de cada liquidación, el valor del presupuesto al final de cada jornada o el capital total a una hora fija. Si hay apuestas abiertas, consignar si se usa dinero liquidado o valoración provisional. Mezclar ambos sin avisar distorsiona la trayectoria.
Ejemplo resuelto: la curva de una temporada inventada
Ejemplo ficticio con unidades de simulación. Se sigue un presupuesto que comienza en 100 y que, después de varias jornadas de fútbol inventadas, marca 108, 103, 92, 96, 89, 99 y 110. No hay aportaciones ni retiradas y los valores se observan tras cerrar todas las selecciones de cada jornada.
| Momento | Valor | Máximo anterior o actual | Caída |
|---|---|---|---|
| Inicio | 100 | 100 | 0 |
| 1 | 108 | 108 | 0 |
| 2 | 103 | 108 | 5 |
| 3 | 92 | 108 | 16 |
| 4 | 96 | 108 | 12 |
| 5 | 89 | 108 | 19 |
| 6 | 99 | 108 | 9 |
| 7 | 110 | 110 | 0 |
El peor descenso observado es el del máximo 108 al mínimo posterior de 89: 19 unidades. En porcentaje del pico, 19 / 108 × 100 = 17,59 %. Aunque el valor final sea 110 y supere el máximo anterior, el drawdown máximo histórico del periodo sigue siendo 17,59 %: haberlo recuperado no borra la caída.
Compáralo con quien solo comunica «hemos terminado con 10 % más que al principio». Ese dato sobre inicio y final oculta que la serie atravesó un retroceso considerable. Ambas descripciones pueden ser verdaderas, pero informan de dimensiones diferentes.
Límites de uso y errores frecuentes
Un drawdown depende de la frecuencia con que se registra la serie: revisar una vez al mes puede no captar pérdidas intermedias visibles día a día. También depende del periodo elegido; empezar a medir después de una caída histórica puede reducir artificialmente el máximo registrado. Si se añaden 50 unidades justo antes de observar el saldo, el incremento no es una recuperación operativa; es una aportación. Hay que ajustar la serie o documentar el flujo.
- Confusión: usar siempre el capital inicial como denominador. El drawdown porcentual se refiere al máximo acumulado vigente.
- Confusión: deducir que tras una caída debe producirse una recuperación. La trayectoria no está obligada a compensar pérdidas pasadas.
- Confusión: equiparar un drawdown bajo en una muestra corta a ausencia de riesgo futuro.
Qué recordar: el drawdown muestra el coste de los retrocesos que realmente se observaron en una trayectoria con reglas definidas. Ni elimina el riesgo ni determina cuánto se perderá después.
Conceptos relacionados
- Bankroll
- ROI
- Riesgo de agotar un presupuesto
- Varianza